高額療養費制度 category
高額療養費制度は、1日から月末までの同じ月に支払う保険診療の自己負担に上限を設け、上限を超えた分が戻ってくる制度です。上限はがん治療の総額ではなく月ごとにかかり、金額は年齢と所得区分で決まります。
いくら以上で対象になるかは人によって違うので、自分の所得区分は加入先の保険に確かめるのが確実です。限度額適用認定証かマイナ保険証を病院の窓口で示せば、支払いを上限までにできます。
わかりやすく全体を見渡せるよう、上限が下がるしくみや対象にならない費用、がん治療での月ごとの見方も順に整理します。
目次Outline
高額療養費制度はひと月の自己負担に上限を設ける制度
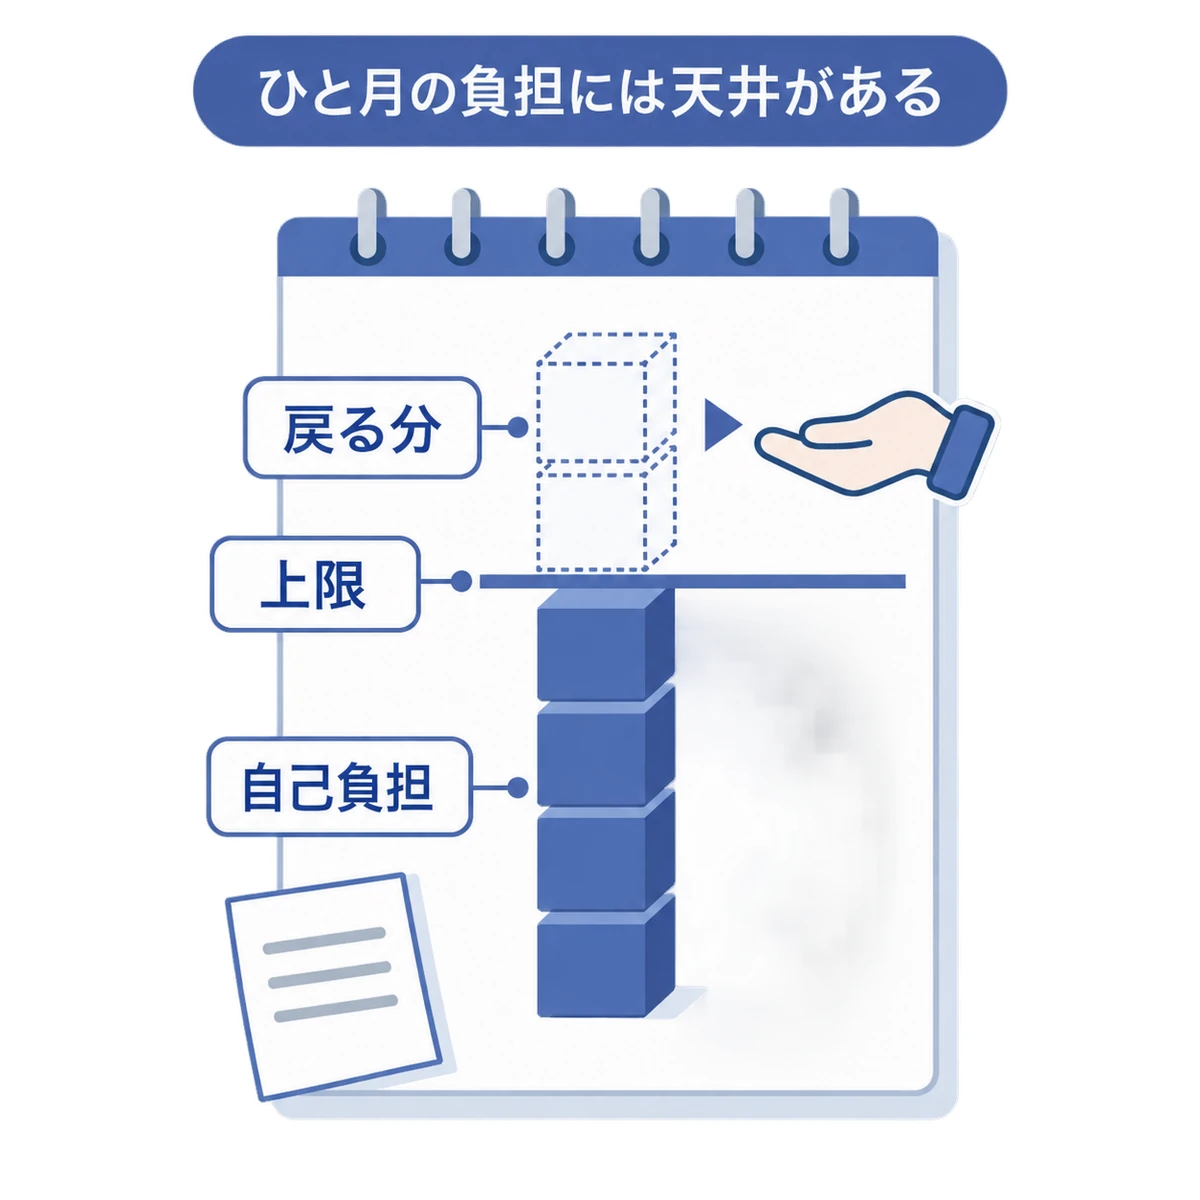
対象は、1日から月末までの同じ月にかかった保険診療の自己負担です。決まった限度額を超えた分について、加入先の保険から払い戻しを受けます。
上限は、がんの診断から治療終了までの費用をまとめて区切るものではありません。入院が続く場合も、月が替われば別の月として計算するため、治療期間全体の支払いとは分けて捉える必要があります。
高額療養費制度の上限額は年齢と所得で決まる
自己負担の上限額は、69歳以下か70歳以上かという年齢の区切りと、所得区分で決まります。
所得区分は加入先で確認
区分を確かめる相手は、加入している公的医療保険(健康保険組合・協会けんぽ・市区町村の国民健康保険など)です。収入が変わった場合も、現在の手取りだけで区分を決めず、判定に使う所得とその時期を尋ねます。
家族や知人が支払った額をそのまま予算にせず、加入先の保険が示す自分の限度額を基に見積もるのが基本です。
計算式と70歳以上の外来の枠
区分によっては、決まった額に、総医療費が一定額を超えた分の1%を加えて上限を計算します。この総医療費は、窓口で払った額だけでなく、公的医療保険が負担する分も含む診療費です。
70歳以上では、所得区分に応じて、外来の自己負担だけにかかる上限と、入院を含めた世帯全体の上限があります。高額療養費制度をいくら以上から使えるか調べるときは、入院か外来かも伝えて、自分の所得区分と上限額を加入先に確認します。
高額療養費制度の負担を軽くする世帯合算と多数該当
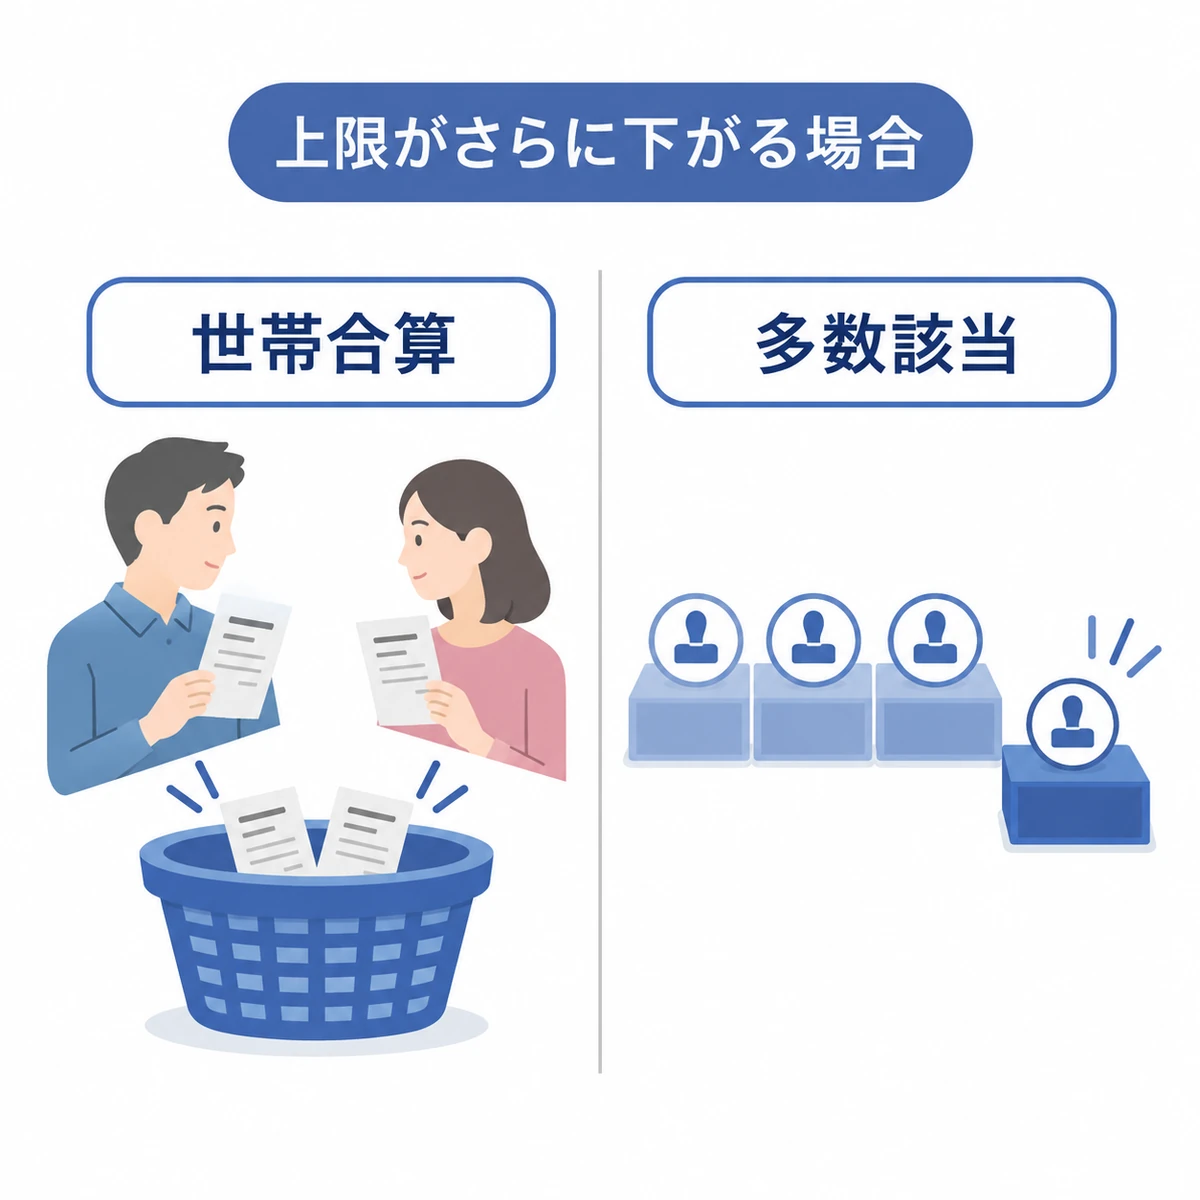
負担をさらに軽くする仕組みは、家族の支払いをまとめる世帯合算と、直近12か月に何度も支給対象になった場合の多数該当です。多数該当では、通常よりも上限額が下がります。
世帯合算は住所だけでは決まらない
世帯合算は、同じ公的医療保険の世帯に属する家族について、同じ月の対象となる支払いをまとめる仕組みです。同居していても加入する保険が別なら合算できません。
69歳以下では、医療機関ごとの自己負担が1か月に21,000円以上のものだけを合算できます。入院と外来、医科と歯科は別々に判定するため、病院ごとの総額だけでは決まりません。70歳以上には、この金額の条件がありません。
多数該当は治療開始からの月数ではなく実績で数える
直近12か月に支給対象の月が3回以上あると、4回目から限度額が下がるのが多数該当です。保険を変えると原則として回数を引き継げないため、転職や退職を伴う場合は、それまでの支給実績と変更日を加入先へ伝えます。
高額療養費の申請に備え、世帯合算には家族の領収書、多数該当には過去の支給通知を残しておくと、支払いの内訳や対象月を照合しやすくなります。
高額療養費制度の手続きは支払い前と後でどう違う?
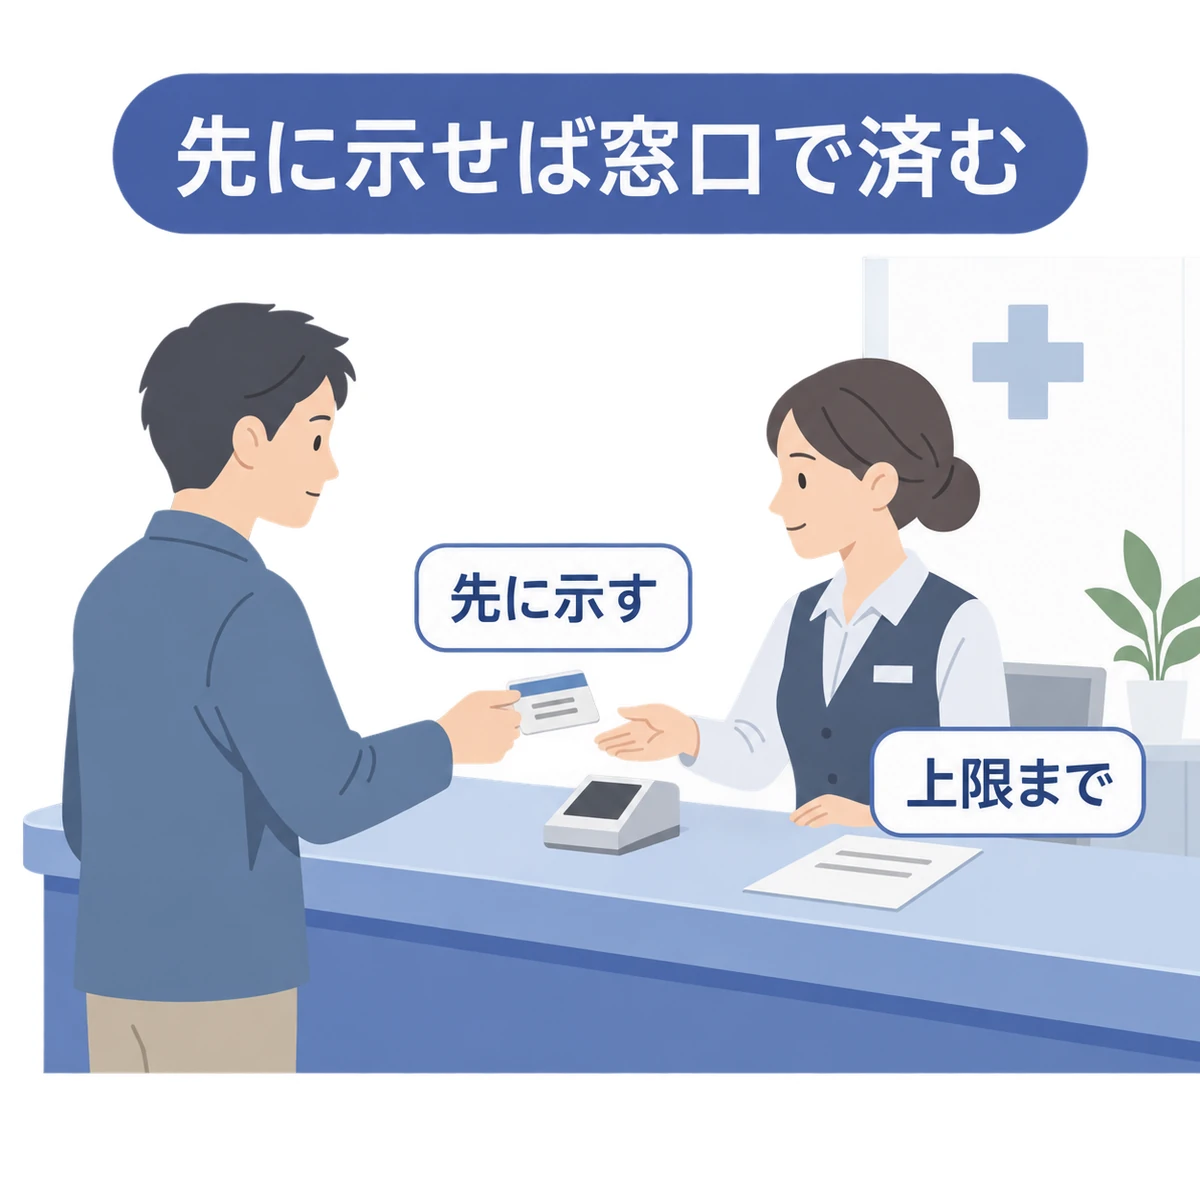
事前に限度額を窓口で確認できれば、対象分の立て替えを抑えられます。準備が間に合わなくても、支払い後に加入先の保険へ払い戻しを申請する方法があります。
| 比べる点 | 支払い前に準備 | 支払い後に申請 |
|---|---|---|
| 窓口で払う額 | 対象分は限度額まで | いったん通常の自己負担額 |
| 手続きの相手 | 加入先の保険と医療機関 | 加入先の保険 |
| 向く場面 | 治療の予定が決まっている | 急な入院などで準備が間に合わない |
窓口で限度額を確認できるように準備
病院の会計窓口に、マイナ保険証で限度額を適用できるか尋ね、利用時には限度額情報の提供に同意します。利用できない場合は限度額適用認定証を提示する方法があるため、加入先の保険に発行にかかる日数を確認しましょう。
払い戻しの申請先と期限
支払い後の提出先は医療機関ではなく、診療を受けた月に加入していた保険です。申請期限は診療月の翌月の初日から2年なので、支給申請書と領収書の提出要否や、加入先の保険から届く申請の案内の時期を確認します。
限度額適用認定証を使った場合でも、複数の医療機関の支払いを合算して上限を超えれば、あとから加入先の保険へ申請して払い戻しを受けられます。申請方法を尋ねるときは、認定証の利用状況と、同じ月に受診した医療機関を併せて伝えます。
がん治療の予定は高額療養費制度の月ごとの枠に当てはめる
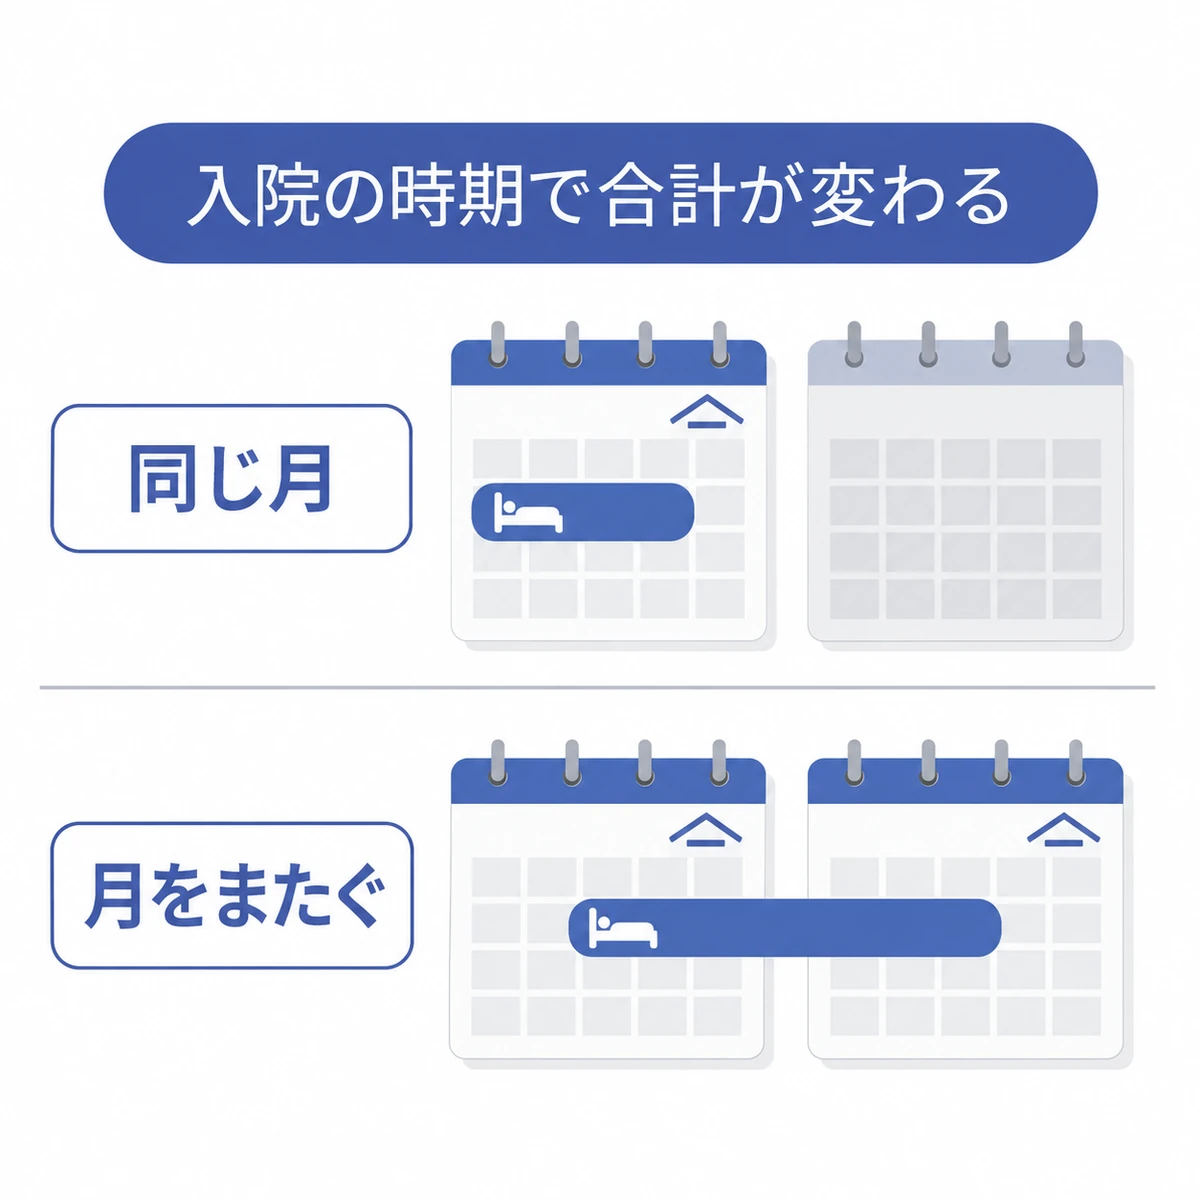
手術と入院が月をまたぎ、それぞれの月で上限まで支払うと、同じ月に収まる場合より合計が増えます。治療予定と支払いを月ごとに並べるのが、資金を見積もる基本です。
病院と院外薬局の支払いを同じ月で整理
通院治療が続く間は、病院の会計だけでなく、院外薬局で支払う薬代も同じ月の記録にまとめます。処方元と支払いの内訳が分かる記録は、合算の扱いを加入先の保険へ尋ねる際の材料です。
抗がん剤治療の日程と費用の相談先
抗がん剤治療の支払額を見積もるときは、高額療養費の上限だけでなく、投与する月と対象外の支出も重ねます。治療の日程は医師と決め、費用の見通しは病院の相談窓口で聞きましょう。
高額療養費制度の上限とは別に用意する費用
限度額までの資金だけで、入院や通院に必要な支払いがすべて済むわけではありません。診療費とは別に生じる支出も予算に含めます。
- 差額ベッド代 … 個室などを利用する際の室料
- 入院中の食事代 … 診療費とは別に負担する食事の費用
- 保険を使わない治療 … 自由診療など、保険診療の自己負担とは別枠の治療費
- 通院や身の回りの支出 … 交通費や入院中の日用品代
高額療養費制度の対象外の費用は、入院日数や通院回数によっても増減するため、診療費の上限に加えて見積もる必要があります。病院の提示額に食事代や室料を含むかどうかも、準備額を左右する点です。
医療費控除と傷病手当金は高額療養費制度とは別の制度
医療費の払い戻しと、税金や休職中の収入を支える制度は別です。高額療養費で自己負担を抑えても、働けない期間の収入までは補えません。
医療費控除は払い戻し分を引いて計算
高額療養費と医療費控除の違いは、前者が医療費の払い戻し、後者が所得から一定額を差し引く税の仕組みである点です。確定申告では高額療養費で戻った分を引き、残った対象の負担を基に計算するため、同じ支出が二重に戻るわけではありません。
傷病手当金は休職中の収入を補う制度
傷病手当金は、協会けんぽや健康保険組合など、勤め先の健康保険に入っている本人が対象です。治療で働けず給与を受け取れない場合などに収入を補うため、傷病手当・休職の手続きは医療費の申請とは別に進めます。
よくある質問
月の途中で加入先の保険が変わると高額療養費制度の計算はどうなりますか?
原則として、変更前と変更後の保険ごとに別々に計算し、それぞれの上限を使います。同じ月の支払いでも、変更前後の分をまとめて上限を当てはめる扱いではありません。受診日と保険の変更日が分かる記録を用意し、それぞれの加入先へ申請します。
高額療養費の払い戻しを待つ間の支払いが難しいときはどうすればよいですか?
払い戻しを受け取るまでの期間は加入先の保険に尋ねてください。保険によっては高額療養費の貸付制度を設けているため、利用条件と入金までの流れも相談できます。支払日が迫っている場合は、病院の会計窓口にも支払い方法を相談しましょう。
高額療養費の申請を家族に任せられますか?
家族が代わりに申請できるかは、加入先の保険へ尋ねる必要があります。本人との関係や手続きの方法によって、委任状や本人確認書類などを求める場合があるためです。本人が入院中で窓口へ行けない場合は、郵送での申請が可能かも併せて相談できます。
限度額適用認定証には有効期限がありますか?
限度額適用認定証には有効期限があり、期限を過ぎたものは使えません。治療が続く間も、認定証の期限と次の受診日を照らし合わせ、更新の手続きが必要か加入先へ尋ねます。新しい認定証の発行にかかる日数も、受診に備えて確認します。
退院後に届いた請求書が上限を超えていたらどこへ聞けばよいですか?
まず病院の会計窓口に、請求の対象となる診療月と内訳、限度額の適用状況を尋ねます。請求書が届いた月だけでは制度の計算対象は判断できません。保険診療の自己負担が上限を超えて残る場合は、請求書と領収書を用意して加入先の保険へ相談します。
この記事を書いた人Wrote this article
前田 祐助医学博士 / 医師
慶應義塾大学医学部大学院にて、がんの発生メカニズム(発癌機構)や、慢性炎症と腫瘍の関係性に関する基礎研究に従事し、医学博士号を取得。 特に、胃がんにおける炎症微小環境の解析や、細胞シグナル伝達(COX-2/PGE2経路など)による腫瘍形成の研究において実績を持つ。 現在は、大学病院や研究機関で培った「根拠(エビデンス)に基づく医療」の視点を活かし、疾患の早期発見や予防医療の啓発活動を行っている。
【保有資格・所属】
医学博士(慶應義塾大学)/ 医師免許 / 日本内科学会 / 日本医師会認定産業医