医療費控除・税金 category
医療費控除は、がん治療で支払った医療費がそのまま戻る制度ではなく、所得から差し引いて所得税と住民税を軽くする仕組みです。1月から12月までに支払った分を、生計を一にする家族の分とまとめて確定申告します。
対象になるのは治療に直接必要な支払いで、希望して選んだ差額ベッド代や文書料は入りません。人間ドックの費用は原則として対象外でも、がんが見つかって治療へ続いた場合は扱いが変わります。
がん治療の医療費控除では、保険の給付金や高額療養費の払い戻しを先に差し引いてから、明細書を作って申告する流れになるでしょう。
目次Outline
がん治療の医療費控除は所得から差し引く制度
医療費控除で減らすのは、税金を計算するもとになる所得です。治療費の全額が戻るわけではありません。
受診日ではなく支払った年で集計
対象にするのは、1月から12月までに実際に医療費を支払った分で、治療を受けた日だけでは区切りません。年をまたいで治療が続いている場合も、領収書の支払日を確かめ、申告する年の費用を取り出します。
自分が支払った家族の医療費も合算
自分の分に加え、生計を一にする家族、例えば同居の配偶者や子の医療費も、自分が支払った分なら合算の対象です。誰が治療を受けたかに加えて誰が支払ったかを記録し、同じ領収書を家族それぞれの申告に重ねて使わないようにします。
医療費控除の対象費用は治療とのつながりで区別
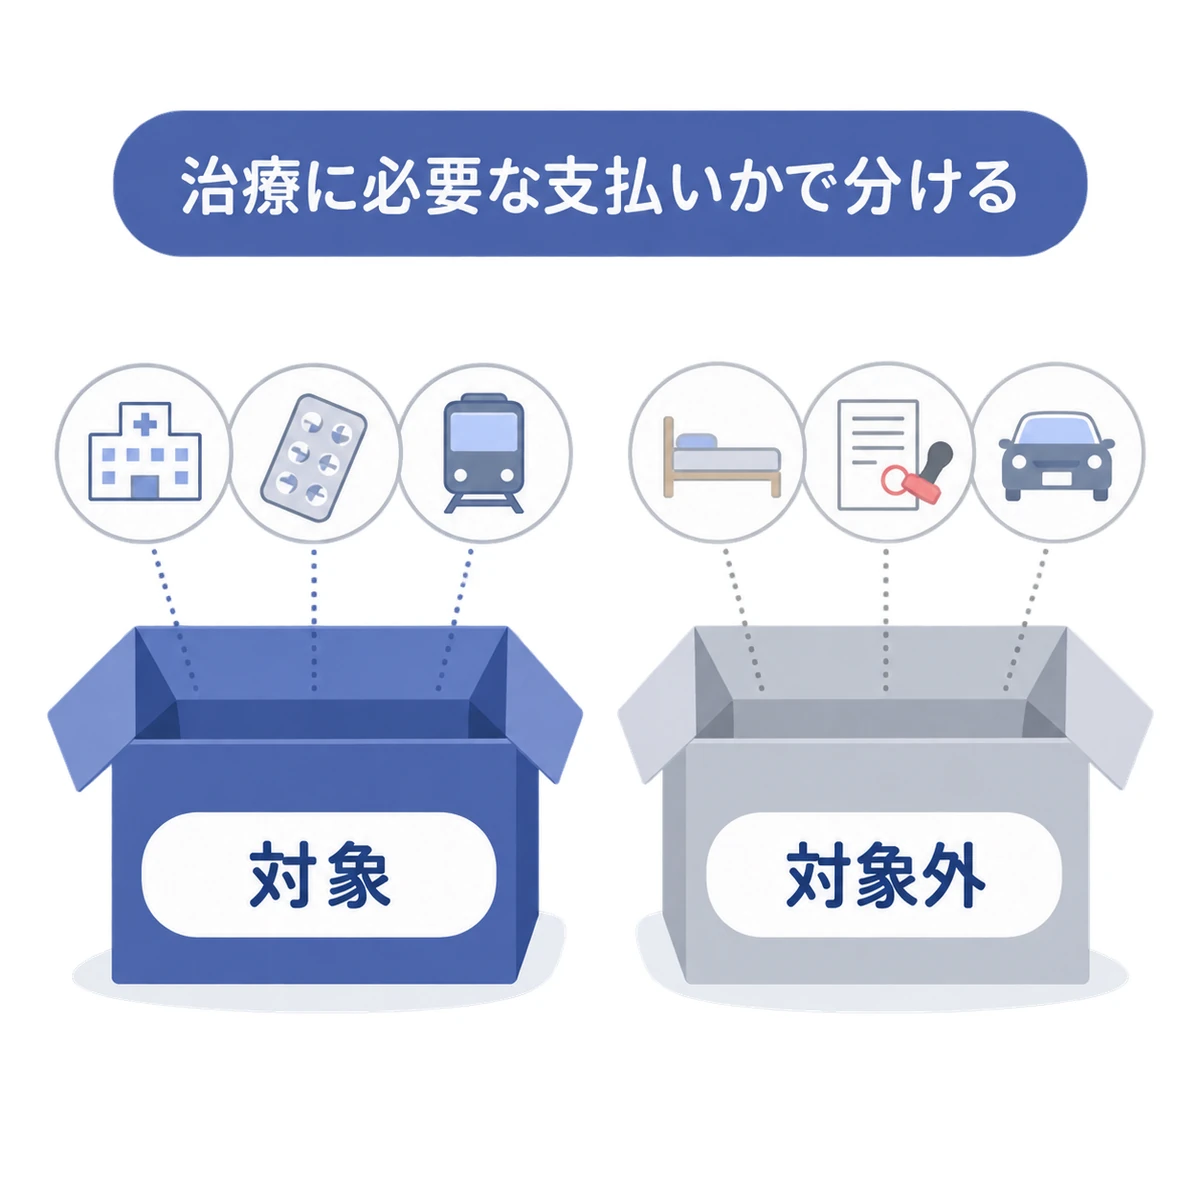
診察や手術、薬など、治療や療養に直接必要な支払いは原則として対象です。がんに伴う支出でも、本人の希望による追加費用や健康維持の支出は分けて扱います。
| 支払いの場面 | 対象になる例 | 対象にならない例 |
|---|---|---|
| 入院 | 手術代や治療に必要な入院費 | 本人の希望で選んだ差額ベッド代 |
| 通院 | 診察代や電車・バス代 | 自家用車のガソリン代や駐車場代 |
| そのほか | 治療に必要な薬代 | 診断書などの文書料や予防接種の費用 |
がん治療で医療費控除の対象外となる支払いは、病院の請求と通院の交通費の両方に含まれ得ます。領収書の発行元だけでまとめず、支払った内容ごとに区別が必要です。
病院の領収書でも内訳を分ける
領収書の「室料差額」欄で部屋の追加料金を、「文書料」欄で診断書などの料金を確かめます。「食事」欄も確認し、病院が入院中に出す食事の費用と、別に購入した食事の費用を分けます。
通院の交通手段と利用理由を記録
通院の交通費は、電車やバスを利用した日と区間、運賃を記録し、領収書がない分も支払いをたどれる形に整えます。タクシー代は、歩くのが難しい病状や電車やバスを使えない事情がある場合に対象になります。
通院の交通費でも、便利だからという理由で使ったタクシー代は医療費控除の対象外です。利用日や金額とともに、電車やバスを使えなかった理由も記録します。
人間ドック・先進医療・ウィッグの医療費控除
人間ドックと先進医療、ウィッグでは、医療費控除の扱いが異なります。がんの検査から治療中の支出まで、それぞれの条件を確かめます。
人間ドックは発見後の治療まで確認
健康確認のための人間ドックは原則対象外ですが、がんが見つかり、その結果に基づいて引き続き治療を受けた場合は検査費用も対象です。検査結果や受診の経過をそろえ、判断に迷う支払いは税務署に確かめるとよいでしょう。
先進医療の技術料は対象
先進医療の技術料は、公的医療保険の対象外でも医療費控除の対象です。人間ドックの検査費用と先進医療の技術料を同じ年に支払った場合も、それぞれの扱いを確かめて集計します。
ウィッグの助成は税の控除と別に確認
ウィッグは原則として医療費控除の対象になりません。医師が治療に必要と認めた場合などの扱いは税務署に確かめます。
「医療用」と書いてあるウィッグでも(ウィッグ(医療用かつら)は医療費控除の対象?)、商品名だけでは判断できません。
自治体による購入費の助成は税の控除とは別の制度です。住んでいる市区町村の窓口やウェブサイトで対象者と必要書類を調べ、購入前の申請が必要かも確認します。
医療費控除では給付金や高額療養費の払い戻しを医療費から差し引く
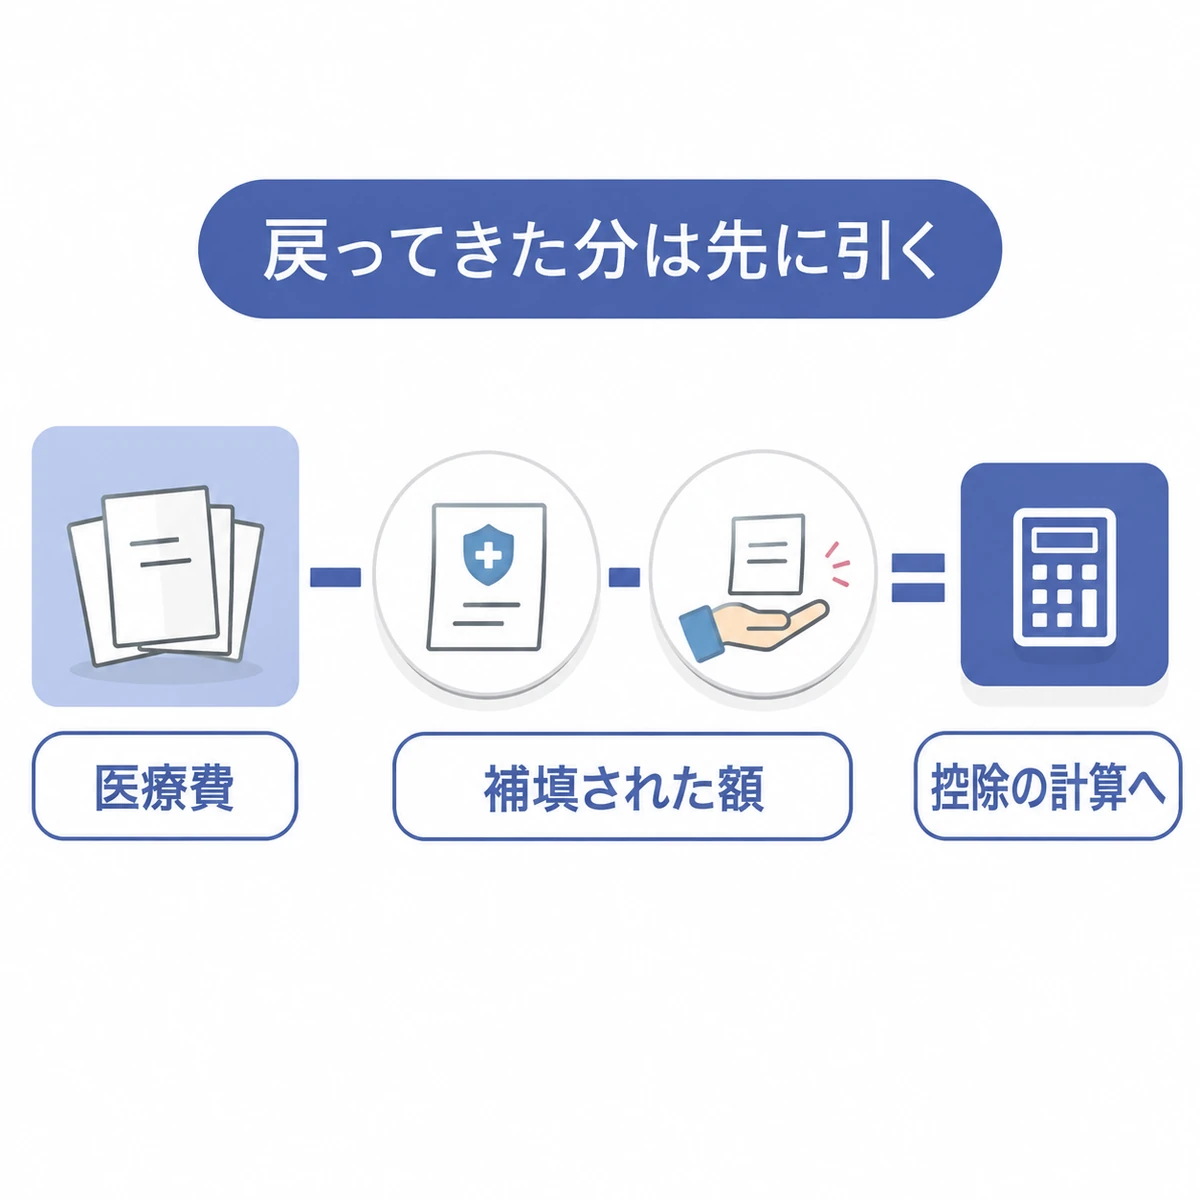
補填された額とは、保険の給付金や高額療養費の払い戻しなど、医療費を補うために受け取った額です。控除額の計算に使うため、支払った医療費とは別に集計します。
高額療養費の払い戻しを先に確かめる
高額療養費の払い戻しも補填された額に含めるため、高額療養費制度で戻る分を確かめてから控除額を計算します。窓口で支払った額だけを集計すると、実際に負担した額より多く計上するおそれがあります。
給付金の超過分はほかの医療費から引かない
補填された額は、対応する医療費からだけ差し引き、超過分をほかの医療費から引く必要はありません。がん保険の給付金も、通知と領収書を対応させ、医療費控除の計算でどの支払いから引くかを確かめます。
医療費控除額の計算と実際に戻る税額
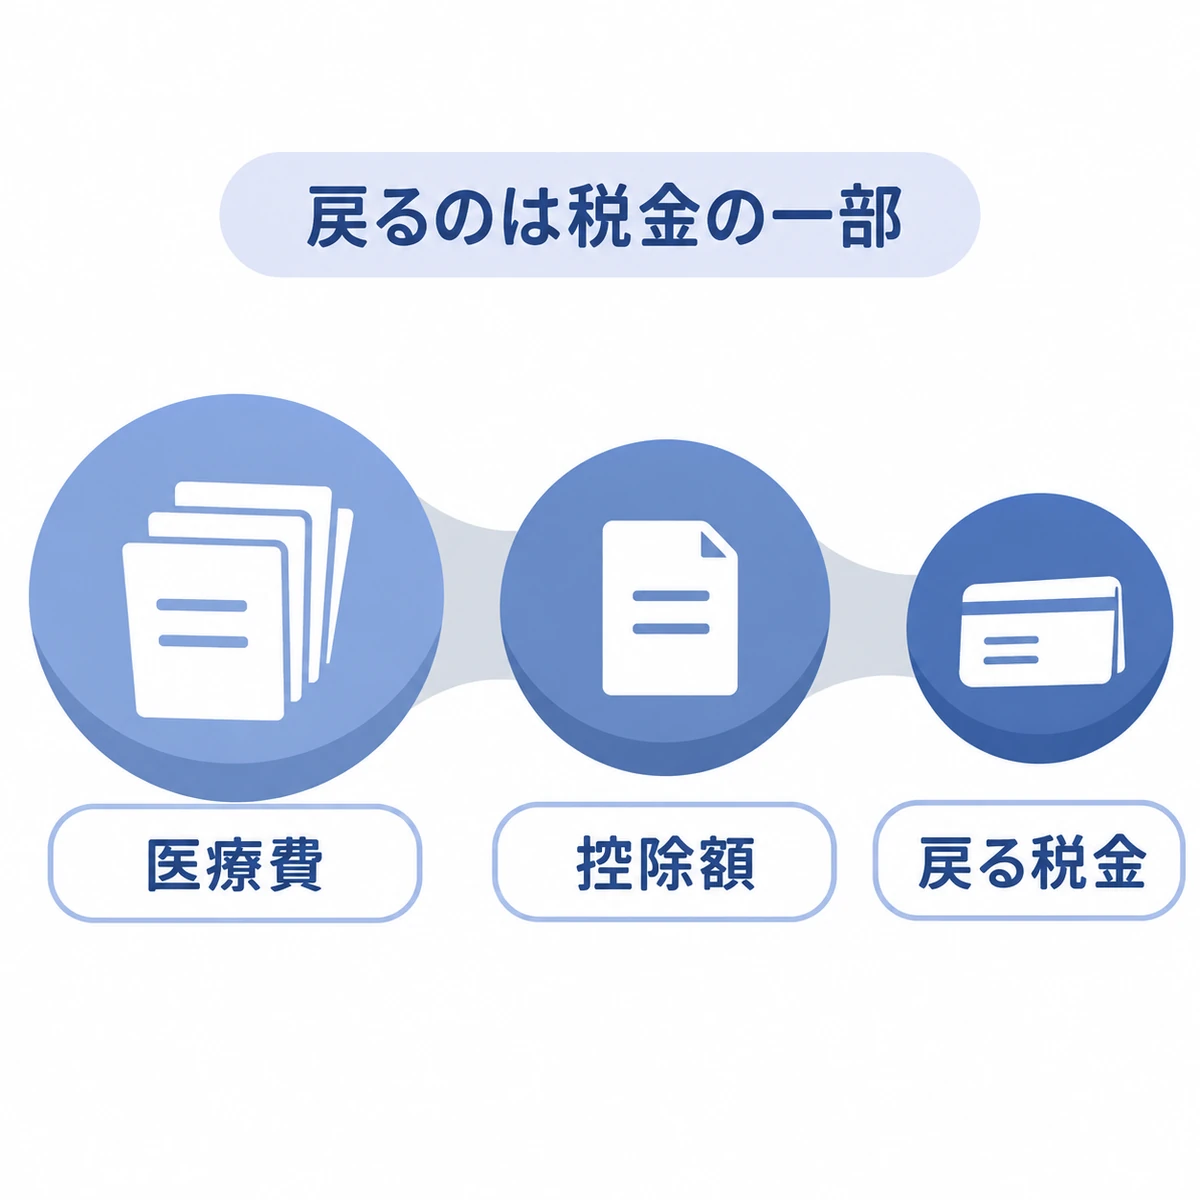
控除額は、対象の医療費から補填された額を引き、さらに10万円または所得の5%の少ないほうを差し引いた額です。控除額そのものを還付金として受け取るわけではありません。
その年の所得の合計が200万円より少ない人は、補填された額を引いた医療費が10万円に届かなくても、所得の5%を超えた分から計算の対象になります。
税率と納めた所得税で還付額が変わる
所得税の軽減額は控除額に税率を掛けて見積もり、実際の還付はすでに納めた所得税の範囲内で決まります。住民税の軽減は翌年度に反映するため、所得税の還付と同じ時期にまとめて振り込む仕組みではありません。
医療費控除でいくら戻るかを見積もるには、医療費の総額だけでなく、補填された額と申告する人の所得も必要です。自分の見積もりを、確定申告書の作成画面に出る還付額と比べます。
確定申告で医療費控除を受ける手順
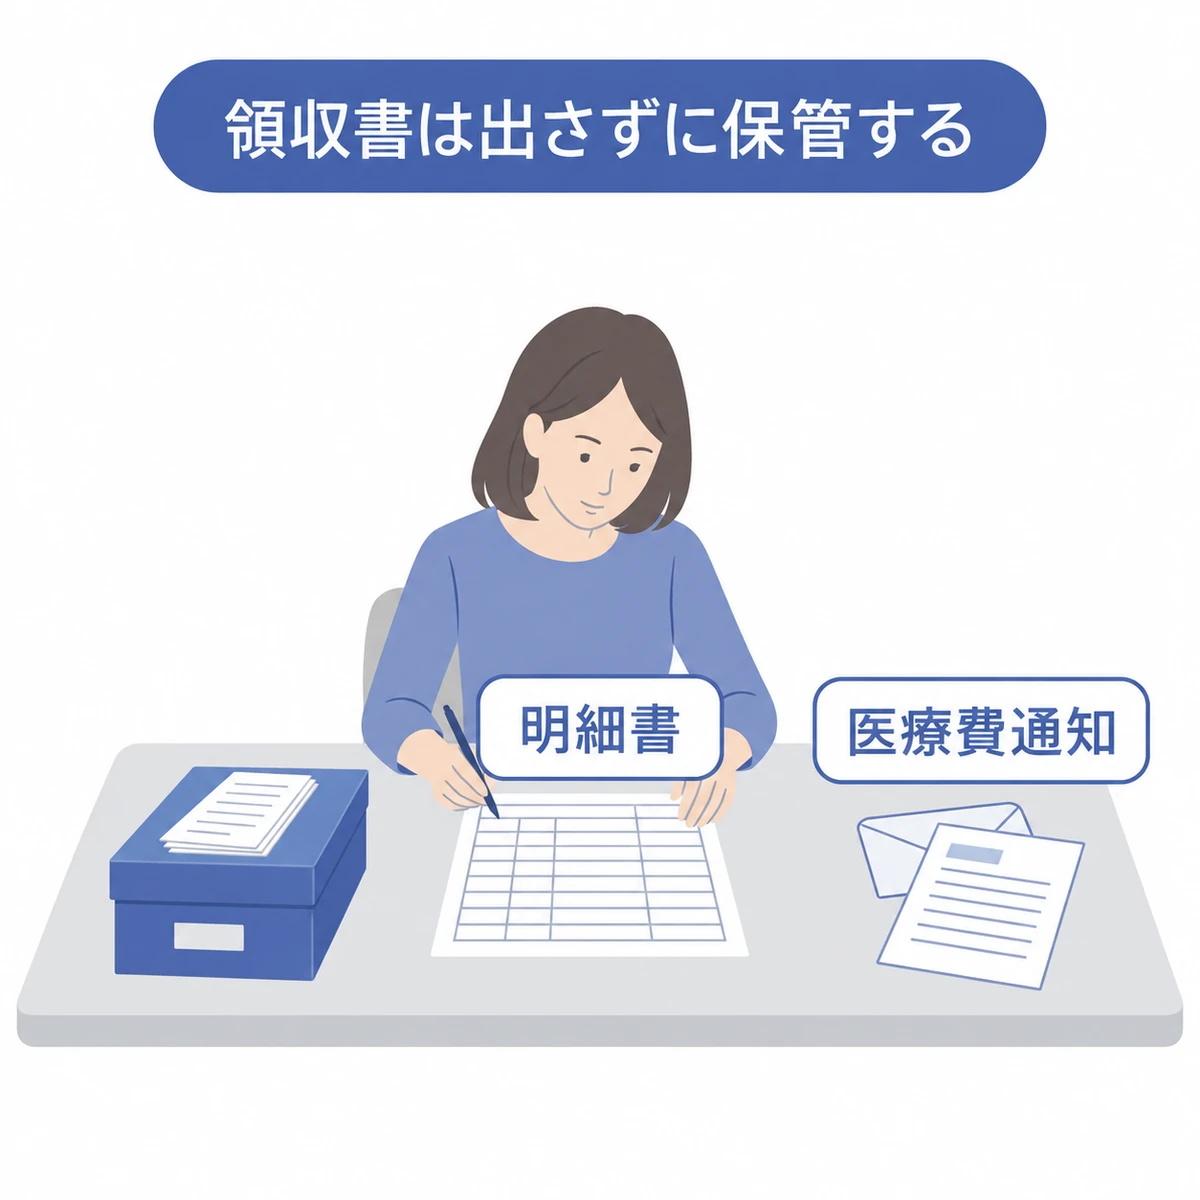
申告には医療費控除の明細書が必要です。治療を受けた人と病院・薬局の組み合わせごとに、本人とA病院で1行、本人とB薬局で1行のようにまとめます。
- 資料を集める … 領収書と医療費通知、交通費の記録をそろえる
- 支払いを分ける … 対象費用を支払った年と受診した人ごとに集計する
- 補填された額を確かめる … 給付金や払い戻しを対応する医療費から引く
- 明細書を作る … 医療費控除とセルフメディケーション税制のどちらにするか決めて、確定申告書とともに提出する
申告書の提出先と時期・方法
住所地を受け持つ税務署へ、原則として翌年2月16日から3月15日までに医療費控除の明細書を確定申告書と一緒に出します。還付を受けるだけの申告は翌年1月から5年間可能です。提出方法はe-Taxか郵送、窓口への持参から選びます。
医療費通知を使い領収書は保管
加入先の保険から届く医療費通知を使うと、明細書に書く量を減らせるため、通知に載っていない分を領収書から補います。通知と領収書で同じ支払いを重ねて計上しないよう照合し、領収書は原則として5年間保管します。
セルフメディケーション税制との併用は不可
セルフメディケーション税制は、対象の市販薬を買った額で控除を受ける別の制度で、医療費控除とは同じ年に併用できません。明細書を作る前に、それぞれの適用条件を確かめ、両方を使える場合は計算した控除額を比べて大きいほうを選びます。
よくある質問
医療費控除は治療費が10万円以下でも申告できますか?
所得の5%が10万円より少ない場合は、その少ない額を超える分が控除額の計算対象です。治療費の合計だけでは判断できないため、生計を一にする家族のために支払った分と補填された額も確かめて、申告する人の所得に応じて計算します。
会社員で年末調整を受けていても申告が必要ですか?
医療費控除は年末調整では受けられないため、会社員も控除を受けるには自分で確定申告をします。勤務先で年末調整を済ませていても手続きは別です。給与の源泉徴収票を用意し、給与や源泉徴収税額と医療費控除の内容を申告書に記入します。
共働きの夫婦はどちらが医療費控除を申告しますか?
医療費控除を申告するのは、実際に医療費を支払った人です。支払い前なら夫婦それぞれの税率と所得を見て、どちらが負担するかを決められます。支払った後で控除額だけを自由に振り分けたり、同じ費用を双方で申告したりはできません。
過去の年の医療費控除を出し忘れた場合はどうしますか?
還付を受ける申告は、対象年の翌年から5年以内ならさかのぼって手続きできます。過去の医療費を今年の分に足すのではなく、支払った年ごとに申告する扱いです。その年の確定申告をすでに済ませている場合は、更正の請求の手続きを確認します。
クレジットカードの分割払いはいつの年の医療費ですか?
クレジットカードで医療費を支払った場合は、分割払いでもカードで決済した年の医療費として扱います。口座から引き落とす年ごとに分ける扱いではありません。カードの利用明細と医療機関の領収書を照合し、決済日と医療費の額を確かめます。
この記事を書いた人Wrote this article
前田 祐助医学博士 / 医師
慶應義塾大学医学部大学院にて、がんの発生メカニズム(発癌機構)や、慢性炎症と腫瘍の関係性に関する基礎研究に従事し、医学博士号を取得。 特に、胃がんにおける炎症微小環境の解析や、細胞シグナル伝達(COX-2/PGE2経路など)による腫瘍形成の研究において実績を持つ。 現在は、大学病院や研究機関で培った「根拠(エビデンス)に基づく医療」の視点を活かし、疾患の早期発見や予防医療の啓発活動を行っている。
【保有資格・所属】
医学博士(慶應義塾大学)/ 医師免許 / 日本内科学会 / 日本医師会認定産業医